Mostrando entradas con la etiqueta celulosa. Mostrar todas las entradas

28 de abril de 2019

Contrato con UPM. Segunda Etapa ¿CUMPLIDA?

¿QUIEN MIENTE?


El primero de abril desde la torre ejecutiva el Director de la OPP declaraba que se había terminado la segunda etapa, cualquiera sea esa, de la negociación entre el Poder Ejecutivo y UPM.(1)
Evidentemente, hay al menos un problema de entendimiento ya que el reporte de UPM del veintiseis de abril dice claramente que: "Si la segunda fase preparatoria actualmente en ejecución finaliza con éxito" (2)

Así está claro que para la empresa esa fase no ha finalizado y otra vez el gobierno uruguayo queda en "orsai".El mismo Gobierno que a principio de Abril declaraba la etapa como finalizada y que en ese mes se firmaría el contrato, ahora dice que la firma será en Junio, antes de las elecciones internas de los Partidos Políticos.(3)  Eso no coincide con los comunicados de la empresa.
Sin embargo, la pregunta que queda sin respuesta, es porque este gobierno sigue empecinado en lograr la instalación de la planta de UPM; sin  poder mostrar ni un solo estudio que indique alguna razón para impulsar ese negocio y menos para gastar en el más de 4.000 millones de dólares que Uruguay no tiene y solo puede obtener con endeudamiento.

DECLARACIÓN DE UPM A SUS ACCIONISTAS
 
 Furthermore, we look forward to our transformative prospects that are set to provide us with unique opportunities for significant long-term earnings growth. In Uruguay, preparations for the potential new world-class pulp mill are proceeding. While encouraging progress has been made in many areas, several important conditions stated in the Investment Agreement are still pending. These include e.g. the execution of the Railway Contract in relation to the Central Railway Public-Private-Partnership (PPP) project. Labour protocols, conflict mitigation regulation and certain material outstanding items as specified in the Investment Agreement are all critical for UPM. If the ongoing second preparation phase is concluded successfully, UPM will initiate the company's regular process of analysing and preparing an investment decision on the potential pulp mill project.


(3) https://www.elobservador.com.uy/nota/upm-confirmara-dias-antes-de-las-internas-si-instala-su-segunda-planta-2019424185127

31 de marzo de 2019

TV de Finlandia sobre la planta de UPM

En Finlandia el gobierno propone limitar la tala de los bosques, a lo que se oponen las companias madereras.

El CEO de UPM, Jussi Pessonen es la figura más visible en contra de las limitaciones a la explotación forestal.

Una de las soluciones que propone es le replantación contínua con los que los bosques finlandeses se transformarían rápidamente en plantaciones al estilo del monocultivo de eucaliptus que UPM hace en nuestro país.

En la nota se habla largamente sobre UPM2

    Nota con Jussi Pessonen (CEO de UPM) en la TV Finlandesa.

"El propietario activo del bosque finlandés es un héroe del clima": el director general de UPM defiende la tala
Link a la entrevista: https://yle.fi/uutiset/3-10714961
Industria forestal 30.3.2019

El Director General de UPM, Jussi Pesonen,está celebrando actualmente un debate electoral. En su opinión, las cuestiones económicas brillan con su ausencia.

- En mi opinión, la economía y los pilares de la economía no se discuten realmente en absoluto, dijo Pesonen en la televisión de Yvkösaam el sábado.

Según Pesonen, la política parece pensar que hay mucho dinero en el patio trasero, que siempre se puede cortar a la vez para las necesidades de Finlandia. Sin embargo, él no cree que sea así. Pesonen hace un llamado al futuro de la sociedad para cambiar el enfoque de donde realmente viene el dinero.

Según el director general de UPM, las empresas son la columna vertebral del bienestar de Finlandia. El suelo debajo de ellos debe ser protegido. Por ejemplo, si los subsidios comerciales, como los reembolsos de los impuestos a la energía, se reducen, la disposición de la empresa para invertir en Finlandia disminuirá naturalmente.

- Una empresa finlandesa ya está pagando un impuesto a la energía cuatro veces más alto que una empresa sueca, las descargas de Pesonen.

El cambio climático

Debido a que casi todas las operaciones de UPM se basan en bosques, la compañía, según Pesonen, está a la vanguardia de los problemas climáticos. Según él, UPM no es un problema en la industria forestal, al contrario.

"Tenemos docenas, cientos, si no miles, de productos que reemplazan el carbón, el gas y el petróleo, por lo que realmente somos grandes solucionadores", dice.

Las preguntas sobre los sumideros de carbono y la tala sostenible de los bosques han sido el tema candente tanto de los investigadores desagradables como del debate político recientemente. El otoño pasado, Luke estima que el crecimiento anual de los bosques finlandeses sería de aproximadamente 107 millones de metros cúbicos por año . Esto podría, según un cálculo enviado a la UE para su aprobación, producir unos 83 millones de metros cúbicos por año.

La lectura ha sido considerada por muchos críticos como demasiado alta . Por otro lado, según el Panel de Clima de Finlandia, 85 millones de metros cúbicos son el límite superior por encima del cual las cantidades de corte ya no serían sostenibles.

Pesonen dice que su línea es "bastante clara": se pueden agregar unos 85 millones de metros cúbicos.

- El 80% del crecimiento se puede talar de forma muy sostenible y cuidado por el medio ambiente, dice Pesonen.

Pesonen justifica la cosecha mediante la siembra continua y, a través de esto, mediante la adición de sumideros de carbono. Por ejemplo, cuatro árboles nuevos se plantan en un árbol talado para áreas de tala abiertas.

- El propietario activo del bosque finlandés es un héroe del clima. Hoy, nuestros bosques crecen más de 100 millones de metros cúbicos, mientras que en 1960 crecieron a 50 [millones de metros cúbicos], dice Pesonen.

Nuevos proyectos, nuevos UPM.

El director general, Pesonen, dice que el futuro de UPM será cada vez más en la fabricación de nuevos productos para reemplazar las nanopartículas de pulpa, biocombustibles y plásticos.

Para este propósito, se está planificando una nueva biorrefinería en Kotka y una planta bioquímica en Alemania. UPM ya se ha mudado de una compañía de papel a un nuevo tiempo.

- En 2004, UPM era el ochenta por ciento de la compañía de papel, ahora somos una compañía de papel solo 20 por ciento.

Sin embargo, la pulpa constituye una gran parte de las operaciones de UPM. En Uruguay , la planta de celulosa más grande del mundo está en construcción , que también ha sido objeto de severas críticas.

Las elecciones presidenciales y parlamentarias en Uruguay el próximo otoño plantearán el tema de la fábrica. La controversia ha despertado, en particular, las promesas del estado de construir infraestructura desde la vía del tren que rodea la fábrica y de proporcionar a la UPM varias exenciones de impuestos cuando se complete la planta. El monto total de la ayuda estatal se estima en poco menos de $ 1 mil millones.

Pesonen ve esto como algo normal.

- En Uruguay, el gobierno invierte en la vía, pero la semana pasada, el presidente Antti Rinnek dijo que invertiría 180 millones en infraestructura de Äänekoski. Sí, los estados quieren hacer esto para obtener la inversión.

El creciente cultivo de eucalipto ha sido criticado en muchos lugares por la pérdida de biodiversidad y el alto consumo de agua. De acuerdo con Pesonen, en Uruguay, la biodiversidad no se reduce debido al cultivo de eucalipto, pero en las praderas uruguayas forestación incrementará su diversidad.

- La forestación de las pampas es en parte una política climática muy inteligente, una economía inteligente y no tiene efectos importantes para la biodiversidad del país.

En Uruguay, la UPM tomará decisiones este año. Según Pesonen, UPM ahora puede, como empresa libre de deudas, llevar a cabo, además de Uruguay, también proyectos alemanes y Kotka.

24 de septiembre de 2018

Otra Comisión para el Río Negro. ¿Para cuando medidas?

Comunicado de Prensa del Movimiento Uruguay Sustentable.

LA INICIATIVA DEL RIO NEGRO REITERA UN ORGANISMO CREADO HACE SIETE AÑOS SIN NINGUNA CONSECUENCIA

Como hemos expresado en repetidas oportunidades, en concordancia con los dichos de la ministra de Vivienda, Ordenamiento Territorial y Medio Ambiente, Eneida de León, la cuenca del Río Negro se encuentra contaminada. Esa contaminación ha sido verificada por la Dirección Nacional de Medio Ambiente (Dinama) desde 2009 sin que a la fecha se haya tomado ni una sola medida para revertir esa situación.   

La semana pasada, el Poder Ejecutivo anunció, por medio del decreto 414/2018, la denominada Iniciativa del Río Negro con el fin de elaborar lo que sería la primera etapa del Plan para la Cuenca del Río Negro y propuso la creación de la Comisión de Cuenca respectiva. Se recreó un organismo que ya existía y, una vez más, se formaliza una institucionalidad que elude la participación social prevista en la legislacón vigente.

Anteriormente, el 24 de enero de 2011, mediante la Resolución 026/2011, el Poder Ejecutivo de entonces había constituido un llamado Grupo de Coordinación Interministerial para la cuenca estratégica del Río Negro integrado por los mismos ministerios de Medio Ambiente, Ganadería, Agricultura y Pesca e Industria, prácticamente con los mismos objetivos.

Específicamente, la Resolución de 2011 encomendaba a ese grupo "establecer políticas generales para una gestión equitativa, eficiente y sustentable de los recursos hídricos" y formular las bases para "la conformación de la Comisión de Cuenca del Río Negro", casi idéntico al nuevo decreto.

Así parece ser que la única respuesta del Estado a los graves problemas de contaminación de nuestros ríos y arroyos es generar una y otra vez institucionalidades paralelas sin tomar en el caso del Río Negro ni una sola medida . Eso cuando ya existe desde 2009 la ley 18610 denominada de Política Nacional de Aguas que ordena crear las comisiones de cuenca y que es el marco legal para estos cometidos.

Nos preguntamos entonces cuando se tomarán medidas reales para reducir la contaminación de la cuenca del Río Negro. El nuevo decreto habla de los emprendimientos que podrían instalarse en la cuenca del río Negro, sin mencionar la nueva planta de celulosa proyectada.

¿Tendremos que esperar a que se instale UPM sobre el Río Negro para tomar medidas y entonces decir que gracias a ese proyecto que arrojará 107 millones de litros de efluentes industriales diariamente al río se habrá producido la mejora?

Movimiento por un Uruguay Sustentable (Movus)
24 de setiembre de 2018.

1 de junio de 2017

DESBALANCE ENERGETICO

Las plantas de celulosa son un fiasco energético.


La empresa que produce celulosa en la Zona Franca de Punta Pereira, en el departamento de Colonia, se denomina “Celulosa y Energía Punta Pereira” y es parte del grupo Montes del Plata (MDP).(1)

Solo eso es suficiente para entender que la energía es una parte importante de su negocio.
La energía también estuvo presente en la discusión que precedió a la instalación de BOTNIA, hoy UPM, en Fray Bentos.

En ese proceso, teñido de nacionalismos que facilitaron el accionar de la empresa, el tema energético fue tomado como un punto a favor de BOTNIA, considerando como positiva la generación de electricidad “limpia” a partir de los desechos de biomasa de la producción de celulosa. (2)

Hasta hoy las propias empresas lo ponen como un punto positivo, destacando en sus sitios web su autosuficiencia energética y la provisión de electricidad que hacen a la red eléctrica. (3)(4)

Incluso en lo referente a la posibilidad de que se instale una tercera planta de celulosa, el aspecto energético fue objeto de positivas expresiones por parte de la UTE,(5) en las que llegó a hablar de posponer otras incorporaciones de generación para el sistema eléctrico nacional, a fin de incorporar la energía que proporcionaría esa planta.

Así, visto desde la perspectiva de UTE, el contar con electricidad generada en base a biomasa desde las Zonas Francas Celulósicas es visto como un hecho positivo, que diversifica la matriz eléctrica haciendo el sistema más seguro. Con ese fin se firmó un contrato con Botnia que fue renovado con UPM y otro con Celulosa y Energía Punta Pereira que están vigentes.

Bajo los términos de esos contratos, a los que UTE ha denegado el acceso y no brinda la información sobre precios y condiciones, para mantener la confidencialidad supuestamente pactada entre las partes; es que se realiza la compra de electricidad.

El mes pasado en el programa Santo y Seña se dijo de esos contratos, sin que fuera negado ni discutido por nadie, que los mismos determinaban un precio medio de U$S 90 por MWh e incluían cláusulas para el pago de un 70% de ese monto cuando el sistema eléctrico no necesitara o no pudiera incorporar la electricidad contratada.(6)

Bajo esos contratos la UTE compró de UPM y MDP hasta noviembre de 2016 más de 2.200.000 MWh (7) por los cuales, asumiendo el precio expresado en Santo y Seña, se habría pago más de 200 millones de dólares. A este monto habría que agregar las sumas pagadas por la electricidad no utilizada por el sistema o que éste no pudo integrar, de las que no hay información.

Las compras de electricidad de UTE a las zonas francas celulósicas desde 2011 superarían los 200 millones de dólares.

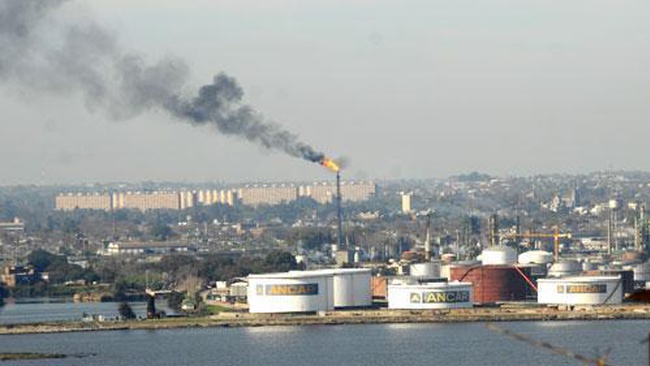
Las zonas francas celulósicas importan de Uruguay principalmente madera en forma de troncos y unos 40 millones de dólares anuales de insumos principalmente Fuel Oil que compran a ANCAP por contratos (8)

De acuerdo con la información proporcionada por la ANCAP (8) esas compras totalizan desde 2011 más de 360 millones de litros.

ANCAP, aduciendo confidencialidad, también negó la información de los precios a los que exporta el FuelOil a las Zonas Francas de UPM y MDP. No obstante, esos precios pueden encontrarse en los registros aduaneros (9), pero solo desde 2013 en adelante. No hay registro de operaciones anteriores que justifiquen las ventas de combustible a las zonas francas celulósicas que ANCAP informa en la nota 16/2016-251671.

No hay registros aduaneros de las ventas de combustible a UPM y MDP anteriores a 2013.

Si tomamos como ejemplo el año 2016, los registros de Aduana muestran que las ventas de Fuel Oil de ANCAP a UPM y MDP totalizaron algo más de 117 millones de litros con un precio medio CIF (10) de 28 centavos de dólar el litro.

En el mismo año, ANCAP importó de Argentina y Brasil casi 35 millones de litros con un costo CIF promedio de 42 centavos de dólar el litro.

Se da la situación de que el 26 de febrero de 2016 se registra una importación por ANCAP de Fuel Oil desde Brasil, registrada en el Documento Único de Importación (DUI) número 30576, a U$S 0.69 por litro. Ese mismo día se registra una exportación de ANCAP a la Zona Franca de Punta Pereira (MDP) con flete y seguro incluido, registrada en el Documento Único de Exportación (DUE) número 509116, a U$S 0.20 el litro .

Los registros de Aduana muestran que el 26 de febrero de 2016 ANCAP vendió a MDP Fuel Oil a U$S 0.20 el litro mientras que lo estaba importando a U$S 0.69 por litro

Es difícil entender frente a estos datos, como se puede decir que las ventas de combustible a las zonas francas celulósicas se hacen a precios internacionales, salvo que aceptemos que haya un precio internacional cuando ANCAP importa y otro cuando le vende a las zonas francas celulósicas.

Cabe agregar que ANCAP informa (8) que esas ventas son del “Fuel Oil AZUFRE 1%”, el mismo que hoy se vende a la industria nacional a $21.89 (U$S  0.78 más IVA) por litro.

BALANCE ENERGÉTICO

Dejando de lado el tema precios, las zonas francas celulósicas compran Fuel Oil a ANCAP y venden electricidad a UTE.

Para saber si ese intercambio es positivo para el país desde el punto de vista energético es necesario utilizar herramientas que nos permitan cuantificar la cantidad de energía que se les vende y la que las plantas entregan al país.

Para ello, tal como se hace en el balance energético que para el Uruguay realiza la Dirección Nacional de Energía (11), es necesario pasar el Fuel Oil y la electricidad a unidades de energía tales como la TPE (Tonelada de Petróleo Equivalente)
 
Para ello usaré los siguientes factores de conversión (12) (13):
Densidad del Fuel Oil : 890 KG/m3
1MWh es equivalente a 0,086 TEP
1 Tonelada de Fuel Oil es equivalente a 0.960 TEP

Utilizando esos factores la compra por parte de UTE de 2.207.748 MWh equivale a:
189.866 TEP 

De la misma forma los 362.733.000 litros de Fuel Oil vendidos por ANCAP equivalen a:
348.805 TEP


UPM y MDP consumen más energía fósil que la que producen en forma de electricidad

Queda así claro que desde el punto de vista del país el balance energético de esas plantas es negativo, por lo que se puede concluir que no agregan al sistema energético nacional.

Solo si todo el Fuel Oil vendido a la Zonas Francas Celulósicas fuera utilizado para la producción de energía eléctrica con una eficiencia usual del 33%, daría un balance positivo. Obviamente, en las actuales circunstancias de sobreoferta de electricidad, la quema de Fuel Oil para generarla no es un camino razonable. Así lo ha entendido hoy UTE.

Tampoco debería serlo para las plantas de celulosa, máxime que se les está pagando más por la energía que venden de lo que esas plantas pagan al comprarla.

No surge entonces del balance ningún aspecto energético positivo de las plantas ya instaladas, ni se entiende que este pueda ser un punto a favor a la hora de evaluar la instalación de otra zona franca celulósica.
 Publicado en www.eltelescopio.com.uy 1-6-2017


  1. montesdelplata.com.uy
  2. http://archivo.presidencia.gub.uy/_web/noticias/2005/12/informe_Plantas_Celulosas_Banco_Mundial-1.pdf
  3. http://www.upm.uy/planta-fray-bentos/Pages/Default.aspx
  4. https://www.montesdelplata.com.uy/proyecto_industrial_energia.php?lang=es
  5. http://www.elobservador.com.uy/nueva-planta-celulosa-aplazara-incorporacion-energia-eolica-n959375
  6. http://www.montecarlotv.com.uy/programas/santo-y-se%C3%B1a/videos/programa-fiesta-el%C3%A9ctrica-2604
  7. Informe UTE Expediente 16007409 del 14 de octubre de 2016
  8. Informe ANCAP 16/2016-25167 del 21denoviembre de 2016
  9. aduanas.gub.uy
  10. CIF Charge Insurance Freight (Costo, seguro y flete)
  11. http://www.miem.gub.uy/documents/15386/10033868/Metodolog%C3%ADa%20-%20Balance%20Preliminar.pdf
  12. http://www.engineeringtoolbox.com/liquids-densities-d_743.html
  13. http://www.inega.gal/informacion/diccionario_de_termos/unidades_de_conversion.html

27 de febrero de 2017

La Mosqueta de la Celulosa

El juego de la mosqueta es un viejo conocido de los uruguayos, aunque también se conoce en muchos otros lugares del mundo con nombres como “Tapadita”, “Trile”, “Trille” o incluso “Pepito paga doble”.
Por lo general es un juego callejero ilegal, en el que un grupo organizado de personas quita mediante argucias dinero a aquellos que se acercan a jugar con la promesa de ganancias imposibles. Para ello inducen al jugador, incluso con alguna ganancia al comienzo, a apostar dinero para determinar bajo que vaso se encuentra una pelotita que hábilmente han retirado de la mesa.
En estos días un comunicado oficial de UPM blanqueó lo que es un secreto a gritos.
Expresó que la empresa actualmente NO está negociando una nueva planta en Uruguay (1) y, si bien aclaró qué “las conversaciones con el gobierno de Uruguay han tenido un espíritu positivo”, agregó también “El inicio de cualquier proyecto de inversión relacionado con una potencial planta de celulosa requeriría la satisfacción de varios requerimientos, uno de los cuales es una conclusión positiva de las negociaciones con el gobierno de Uruguay sobre el desarrollo de la infraestructura.”
De acuerdo con notas de prensa, el mismo día, la filial local de UPM mediante un correo electrónico de la agencia encargada de su comunicación empresarial, que no fue publicado en la página Web de UPM Uruguay (www.upm.uy) ni en la Web de la Presidencia (www.presidencia.gub.uy), “Aclaró” algunos puntos, pero tampoco dijo que estuviera decidida una nueva planta.
Pensar que el comunicado oficial de UPM colgado en su web institucional en inglés “apunta a los mercados y no estaba previsto que llegara a Uruguay” (2) es no entender la globalidad del mundo de hoy.

En realidad UPM nunca dijo que fuera a instalar una nueva planta en Uruguay, ni que la inversión sería de 4.000 millones y menos aún que las obras comenzarían en 2018 con un pico de actividad en 2019.

Eso solo lo dijo nuestro gobierno. 
Incluso el último reporte a los accionistas emitido por UPM el 31 de enero reafirma lo de su comunicado diciendo que:
“Nuestras discusiones con el gobierno de Uruguay en los prerrequisitos para un desarrollo industrial a largo plazo en el país han continuado con espíritu positivo. Igualmente muchos temas importantes están aún en discusión” (3)
Ante esto cabe preguntarse si estaremos en el camino correcto al apostar a una inversión indefinida, que mas allá del período que lleve su construcción, solo generará unos pocos puestos de trabajo permanentes.
Más allá de la propaganda, el sitio oficial de UPM en Uruguay claramente expresa que tienen solo 200 empleados directos (4)
Por otra parte, ya tenemos dos ejemplos de los magros beneficios que le dejan al Uruguay las plantas de celulosa operando en régimen de zona franca.
Les exportamos a esas plantas madera por valor de 600 millones de dólares, al igual que la podríamos exportar a otro país, con el mismo nivel de actividad, salvo que en lugar de entregarlos en las zonas francas celulósicas, lo haríamos en el puerto de Montevideo o Nueva Palmira.
A partir de allí, la producción y venta de la pasta de celulosa es una actividad de zona franca sin control aduanero y que solo reporta al país los ingresos por concepto de salario de los empleados de cada planta. De acuerdo con los informes de Uruguay XXI de mayo de 2016 (5), las dos zonas francas celulósicas emplean 1367 personas en las 19 empresas que operan en ellas.
Respecto de los insumos, de acuerdo con los informes de la Dirección Nacional de Aduanas, los 600 millones de dólares en madera exportados a las zonas francas serían 270 millones a UPM y 330 a Montes del Plata.
Por ese valor las plantas de celulosa adquirieron, mayormente de sus propias subsidiarias forestales (Forestal Oriental y Eufores respectivamente), 3.700.000 toneladas de madera UPM y 4.700.000 toneladas Montes del Plata.
Los volúmenes de madera registrados, salvo una gran variación de stock interanual, son inversamente proporcionales a la producción de celulosa declarada por las plantas, que es 30% mayor en UPM que en Montes del Plata.
Además de la madera, Uruguay le exportó en 2016 a a las zonas francas celulósicas unos 47 millones de dólares en otros insumos, el 70% de lo exportado, 33 millones, es Fuel Oil vendido por ANCAP a un precio promedio de 8 pesos el litro (0.28 dólares), menos de la mitad del costo local y por debajo del costo del barril de petróleo crudo.
A partir de allí, según Uruguay XXI, las plantas dicen haber vendido en 2016 celulosa por valor de 1242 millones de dólares.(6) (7) Venta que no se registra en aduana ni integra el anexo estadístico del propio informe de Uruguay XXI.(6).
Atendiendo como cierto el informe según el cual las ventas desde las Zonas Francas Celulósicas lo fueron por un valor de 1224 millones para un volumen de 2.400.000 toneladas de celulosa, el precio promedio sería de 512 dólares por tonelada, muy por debajo de los valores internacionales para la pasta de celulosa BEK, o BEKP (8) que producen UPM y Montes del Plata.
Esa materia prima se cotizó a comienzos de 2016 a 800 dólares la tonelada y finalizó el año a 654. (9) Ahora en 2017 el precio se habría incrementado hasta 675 dólares por tonelada (10)
Así asumiendo un precio medio para 2016 de U$S720 la tonelada, la venta de 2.4 millones de toneladas supondría una facturación de 1728 millones de dólares.
Eso son 500 millones de dólares más que publicado en la web de Presidencia y Uruguay XXI.
Ese es el nivel de ganancias sobre el que los uruguayos no recibimos nada, al permitir que esta actividad se haga en régimen de zona franca.
Como en el juego de la mosqueta la esperanza de grandes ganancias implícita en frases como “8000 empleos”, “incremento del PBI” y “desarrollo industrial” incita al juego.
Al mismo tiempo, como en la mesa de juego, el hábil manejo de los vasitos y la complicidad de los crupiers, hace imposible que los uruguayos podamos acceder a esas ganancias. Eso llega al punto de que en las “negociaciones” con las empresas celulósicas, ni siquiera se cuestiona la adjudicación de zona franca para una actividad altamente rentable, que hace uso intensivo de nuestros recursos naturales y que además implicaría invertir por y para su instalación al menos 1.000 millones de dólares sin recibir nada a cambio.
¿Cómo se justifica tamaño despropósito que priva al Uruguay de su legítima ganancia en un rubro en el que tenemos ventajas comparativas y cuyo desarrollo costó cientos de millones de dólares en subsidios y renuncias fiscales?
Dejemos de hacernos trampas al solitario y si vamos a integrar una nueva planta de celulosa en nuestro territorio, que además de beneficiar a la empresa le sirva al Uruguay y los uruguayos.


(1) http://www.upm.com/About-us/Newsroom/Releases/Pages/UPM-comments-market-speculations-concerning-an-alleged-pulp-mill-investment-in-U-001-Thu-26-Jan-2017-11-12.aspx(2) http://www.elobservador.com.uy/como-entender-los-dos-comunicados-upm-la-eventual-planta-celulosa-n1023310(3) http://assets.upm.com/Investors/2016/UPM-Results-2016-en.pdf
(4) http://www.upmpulp.com/about-upm-pulp/pulp-mills/fray-bentos-mill/Pages/Default.aspx(5) http://www.uruguayxxi.gub.uy/guia/descargas/Zonas%20Francas%20-%20Uruguay%20XXI.pdf(6) http://www.uruguayxxi.gub.uy/informacion/wp-content/uploads/sites/9/2017/01/Informe-Anual-de-Comercio-Exterior-2016.pdf(7) https://www.presidencia.gub.uy/comunicacion/comunicacionnoticias/datos-exportaciones-forestales(8) Bleached Eucaliptus Kraft o Bleached Eucaliptus Kraft Pulp
(9) https://www.df.cl/noticias/empresas/industria/cmpc-y-arauco-en-alerta-por-precios-y-extendido-periodo-de-sobreoferta/2016-11-24/215600.html(10) http://www.asiapapermarkets.com/pulp-producers-come-out-with-price-hikes-for-bek-other-pulp-grades-w-e-f-january-01-2017/

Publicado en:  http://eltelescopio.com.uy/la-mosqueta-de-la-celulosa/

Usted Pide Mucho (UPM)


Por estos días, las tratativas o negociaciones entre el gobierno y la empresa UPM para que esta instale una segunda planta de producción de celulosa en Uruguay ocupan amplios espacios en la prensa y en los tiempos de nuestros gobernantes.

Así, varios grupos de trabajo de nivel ministerial estarían analizando diferentes factores como la infraestructura, temas ambientales y condiciones financieras. Además, en los primeros días de febrero el Presidente Vázquez viajará a Finlandia.(1)

Tanto es así que un observador externo podría pensar que lo de UPM es la única opción de crecimiento a la que apuesta el gobierno.

Toda esta efervescencia local no se refleja en las comunicaciones oficiales de UPM que en Julio solo decía estar estudiando la posibilidad a largo plazo de aumentar su capacidad de producción en Uruguay y que en su último informe a los accionistas de octubre no agrega nada nuevo repitiendo que:
“In Uruguay we are continuing negotiations on prospects for long-term development.”

Eso, mientras esos mismos reportes anuncian inversiones en Polonia y Finlandia por algo más de 200 millones de dólares para 2017 y 18.

Está claro que hasta la fecha UPM no se plantea plazos para ampliar su capacidad en Uruguay, mientras que aquí se habla del año 2018 y el 2019 para la construcción de la planta.

Tampoco ha especificado UPM ningún monto para su potencial inversión, que aquí se dice estaría en el orden de los 4.000 millones de dólares, tal como se publicó en este medio en agosto. (2)

Apenas se comenzó a hablar de este tema, en julio de 2016, se hizo evidente que el mayor interesado, el gobierno uruguayo, estaba dispuesto a facilitar la instalación de esa planta, incluso aceptando la realización de obras de infraestructura por 1.000 millones de dólares para hacer posible la operación.

Eso hace que, tomando como buena la cifra de 4.000 millones de dólares de inversión de UPM, Uruguay participe con al menos el 20% de la inversión sin reclamar participación en las ganancias.

Por supuesto que esa casi patológica ansiedad no pasó desapercibida para la empresa, la que sin comprometerse ha logrado varias cosas. La primera y fundamental fue que de entrada desde la presidencia de Uruguay se asegure su instalación en régimen de Zona Franca.(3)

Eso, que evidentemente incrementa las ganancias de la empresa, y lleva a cero los beneficios económicos a Uruguay de la producción de celulosa a partir de la madera que las plantas compran en nuestro país, solo fue tímidamente discutido por algunos integrantes de la bancada oficialista en diciembre (4) y no he podido encontrar ninguna mención a esto como problema, duda o motivo de preocupación por parte de los legisladores de los demás partidos políticos.

Teniendo prácticamente asegurado ese punto, la empresa informó de entrada que nuevas rutas, vías férreas y acceso al puerto de Montevideo eran condiciones indispensables para considerar su instalación.

Hasta hoy la planta de UPM en Fray Bentos lleva en barcazas la pasta de celulosa al puerto de Nueva Palmira. Desde allí la envía a sus compradores, principalmente en China y los Países Bajos.

El uso del puerto de Montevideo permitiría la carga más completa de los barcos por tener mayor calado (profundidad), abaratando los fletes.

Además está implícito que la empresa en caso de instalarse y tal como lo hace hoy en su planta de Fray Bentos, tendrá acceso gratuito al agua en este caso del Río Negro.

Eso queda en evidencia, incluso en la tentativa selección por parte del gobierno, pero sin que la empresa haya comprado un metro de tierra en la zona ni comenzado trámite alguno de la autorización ambiental, de una zona sobre el Río Negro aguas abajo de la presa Gabriel Terra y Paso de los Toros

La lista de pedidos de UPM parece bastante extensa y sobre todo costosa, con grandes ventajas para la empresa. Pero sin embargo sus requerimientos lejos de limitarse parecen haberse incrementado e incluyen ahora además que el gobierno garantice la “paz laboral” incluso con modificaciones legales al derecho de huelga.

Eso sin contar con la exigencia de una “carta de entendimiento” firmada por el gobierno nacional a fin de facilitar que UPM pueda salir al mercado internacional a la búsqueda de financiamiento para la hipotética nueva planta.(5)

Cualquier parecido de esta carta de entendimiento con el descarado e ilegal  intento de Aratirí en 2014 de que se le firmara un contrato de explotación previo al otorgamiento de las autorizaciones ambientales a fin de permitirle obtener la financiación internacional de su proyecto, lo que estuvo a punto de ser aceptado por el gobierno, NO son pura coincidencia.(6)

Ambos caso reflejan la necesidad de financiamiento que, salvando las distancias, tenía Minera Aratirí SA y que tiene UPM. Nos muestran además la importancia en el mercado financiero del respaldo o al menos la aceptación por parte de los estados nacionales.

Todo esto debiera de ser suficiente para entender que las empresas necesitan tanto o mas de los estados de lo que los estados pueden necesitar de ellas y discutir las condiciones de instalación en pié de igualdad.

Hoy la manifiesta voluntad del gobierno para ”lograr la instalación” de otra planta de UPM indicando que se “procurará darle todo lo posible” (7) hace a las negociaciones todo menos balanceadas.

En este punto sería fácil parafrasear a Artigas sobre el vil precio de la necesidad, pero quizá sea mejor repasar que nos ofrece UPM con la nueva planta.

Lo primero, un gran BOOM, durante los 2 años de la construcción de la planta, que el gobierno ubica en 2018 y 2019, con picos que en un principio se estimaron en 6000 trabajadores pero que algún tipo de “inflación laboral” ha elevado hoy a 8000.(8)

¿8000 qué? ¿Empleos? O más bien changas y trabajos temporales.

Seguramente algo muy parecido al baño del papa en una “remake” de lo que ya vimos en Fray Bentos primero y en Conchillas después.

Pasado ese corto período, lo que queda es una planta operando en régimen de zona franca, por lo que no paga impuestos, haciendo que los beneficios económicos para el país de la cadena forestal terminen efectivamente en la puerta de la fábrica.

Eso salvo por los sueldos del personal de la planta que no superaría las 500 personas, o sea un número similar a los que empleaba, FANAPEL en Juan Lacaze y que hoy están en el seguro de paro(9).

Como beneficio colateral y tomando en cuenta lo que Uruguay le exporta hoy a las zonas francas de Montes del Plata y UPM, podríamos esperar además una compra de insumos para la nueva planta por unos 20 millones de dólares anuales, la mitad de ello en forma de Fuel Oil que las plantas le compran a ANCAP.

Nada más.

Ante eso se me ocurren un par de preguntas


¿Vale la pena ceder tanto para recibir tan poco por la producción de una materia prima en la que tenemos ventajas comparativas?


¿Cómo se justifica otorgar los beneficios de zona franca a una industria hoy altamente rentable y que hace uso directo de recursos nuestros, que no abundan en el mundo?

Ni siquiera se habla de exigir que el proceso de producción de la celulosa sea libre de cloro como se hace en Chile o que el uso del agua sea en circuito cerrado atendiendo a que el Río Negro tiene un caudal 7 veces menor que el Uruguay.

Sin embargo, a pesar de todo lo que haga desde aquí para facilitar que una nueva planta se instale en Uruguay, algo que la empresa se había negado a considerar en 2014, cuando visitó Finlandia el entonces Presidente José Mujica, (10) la instalación dependerá de las condiciones del mercado mundial en términos de producción, demanda y precios ya que la empresa debe rendir cuentas a sus accionistas.

Veamos que en 2016 la capacidad mundial de producción de pasta de celulosa se incrementó en 2.7 millones de toneladas, casi un millón de toneladas mas que el incremento del consumo. Solo en Brasil se espera se aumente la producción anual de los 7.4 millones de toneladas anuales de hoy a mas de 20 millones en pocos años.

En algunos ambientes ya se prenden luces amarillas ante la posibilidad de una sobreproducción que pudiera afectar los precios hoy controlados por un pequeño grupo de megaempresas, entre ellas UPM (11)  
Justamente, esta UPM que nos Pide Mucho,  pero que plantea dejarnos muy poco.

8 de diciembre de 2016

ZONAS FRANCAS, el dedo en la llaga.

Nuestro país ha tenido zonas francas desde hace casi 100 años.

Igualmente, la herramienta de las zonas francas en el mundo es mucho mas antigua y podemos rastrearla en diferentes formas incluso al imperio romano, a algunas ciudades y enclaves en la edad media, y más cerca en el tiempo a numerosos ejemplos especialmente en el imperio británico como Singapur, Gibraltar y Hong Kong.
En el Siglo XX aparecen las primeras zonas francas que incorporan  industrialización, las que en algunos casos como Irlanda, Corea del Sur y Taiwán sirvieron como disparadores de procesos industriales a nivel nacional en base a la incorporación de inversiones y tecnología.

El establecimiento de zonas francas se ha disparado en los últimos años. A nivel mundial eran  menos de 80 en 1975. Hoy hay más de 2500 de ellas, 179 en los Estados Unidos.

A nivel del Mercosur Brasil tiene 22, Argentina 10, Paraguay 2 y Uruguay 11.

En nuestro país las primeras zonas francas se crearon en el marco de la Ley 7593 de 1923, y lo fueron con el propósito manifiesto de desarrollar polos industriales fuera de Montevideo. Son de este primer impulso las zonas francas de Colonia y Nueva Palmira. La legislación que regula a las zonas francas se reformuló en 1987 con la ley 15921 y su decreto reglamentario de 1988.

De acuerdo con el Código Aduanero de la Ley 19276 promulgada en setiembre de 2014, las mercaderías que ingresan desde nuestro país a las zonas francas son exportaciones y si se ingresa al territorio nacional mercadería desde una zona franca, estas son a todos los efectos importaciones.

De manera similar, los intercambios de mercaderías hacia los países del Mercosur desde las zonas francas, son considerados de extrazona y sujetos al pago del arancel externo común. Eso salvo para el caso de mercaderías originarias de los países del bloque y cuyo pasaje por la zona franca no altere su denominación arancelaria, o sea que solo implique temas logísticos.

Queda así definido el régimen y claramente no es correcto considerar a las ventas de mercaderías desde una zona franca de Uruguay hacia otros países como exportaciones uruguayas. Esto es demostrable por el absurdo si consideramos que la compra de algún producto de zona franca por parte de una empresa uruguaya configura una importación y no podría ser simultáneamente una exportación de Uruguay hacia Uruguay.

Las zonas francas en nuestro país se pueden clasificar en industriales, comerciales y de logística, de servicios, y mixtas.  Considerando los datos de 2015, los diferentes tipos de zonas francas presentan impactos muy disimiles en términos de empleo generado, compras al Uruguay y valor de sus ventas al exterior.

En términos de empleo, más del 50% de los casi 14000 puestos de trabajo corresponden a “Zonamérica” que es del tipo mixto y si agregamos las zonas francas de servicios de “Aguada Park” y “WTC free zone” se definen el 75% de los empleos generados por las zonas francas en Uruguay.

Las zonas francas industriales de UPM en Fray bentos y Montes del Plata en Punta Pereira solo emplean en conjunto algo menos del 10% (1.373 empleos) y el resto, unos 2.000 empleos, se distribuye en las otras 6 zonas francas.

Si consideramos los niveles exportaciones de bienes desde el territorio nacional a las zonas francas, de acuerdo a informes de Uruguay XXI disponibles en su web, las exportaciones a las zonas suman 1470 millones de dólares y la principal compradora es la zona de Nueva Palmira, destino de más de la mitad de esas exportaciones.

Las zonas francas industriales celulósicas de UPM y Montes del Plata compraron al Uruguay en 2015, 589 millones de dólares, 40% del total. De ellos 570 millones fueron por compras de madera y de los restantes 19 millones, 10 fueron de Fuel Oil comprado a ANCAP y solo 9 de otros productos o insumos producidos en Uruguay.
 
Analizando las ventas desde las zonas francas al exterior, siempre de acuerdo a los informes de Uruguay XXI, esas ventas suman más de 2.700 millones de dólares lo que indica incremento por sobre las compras realizadas en Uruguay de 1230 millones de dólares de los que 550 son de la zona industrial de Colonia (Pepsico) y  650 de las plantas de celulosa.

Para conocer el nivel de ganancia y el volumen de valor agregado de los procesos industriales de esas zonas sería necesario conocer el valor de las compras de esas zonas en otros orígenes, lo que no es posible porque esas compras no ingresan al territorio aduanero y así no se registran en la aduana. Por otra parte sería un ejercicio inconducente porque esas empresas no pagan impuestos sobre sus rentas.

Asimismo, los datos disponibles en Uruguay XXI y en la Dirección Nacional de Aduanas no incluyen las ventas de electricidad a UTE que se hacen desde las zonas francas celulósicas, las  que seguramente incrementan su rentabilidad, en especial porque tampoco pagan impuestos sobre esas ventas.

Todo lo anterior hace un poco difícil justificar la inclusión de las ventas de las zonas francas como exportaciones de Uruguay, tal como aparecen generalmente, incluso en declaraciones oficiales donde a menudo se incluye la venta de pasta de celulosa por parte de UPM y Montes del Plata como el segundo renglón en importancia entre las “exportaciones “ de Uruguay solo por debajo de la carne bovina.

Eso igualmente no descalifica al mecanismo de zonas francas como una herramienta para incentivar la inversión y la utilización de mano de obra nacional como dice la ley de zonas francas de 1987.

Ciertamente ese ha sido el caso de algunos países, donde el establecimiento de zonas francas ha llevado nuevas actividades como el mantenimiento aeronáutico a Irlanda o repuestos automotrices a Malasia. Tal sería el caso en Uruguay de algunos emprendimientos en el área de servicios e incluso del emprendimiento de Pepsico en Colonia excepto porque  desde su establecimiento este último no ha tenido ningún efecto multiplicador y solo compra de Uruguay menos del 5% del valor declarado de sus ventas.

Caso aparte es el uso de la herramienta de las zonas francas para el procesamiento sin ganancias para el país de rubros en que el Uruguay tiene ventajas naturales como es la producción de algunos alimentos y en los últimos años de la mayor parte de la producción forestal.
Específicamente el establecimiento de la base forestal que tanto enorgullece a algunos y por la cual se autoasigna crédito todo el sistema político, costó a nuestro país mucho dinero en subsidios y mucho más en renuncias fiscales. Eso sin entrar en la discusión sobre la pérdida de puestos de trabajo, degradación de los recursos hídricos y otros costos sociales y ambientales que se asocian con los monocultivos de árboles.

Así, procesar esos productos en régimen de zonas francas priva al país de la posibilidad de recuperar esos costos en la  forma de los impuestos que esa actividad pagaría de realizarse en el régimen normal. Un “argumento” para justificar la asignación de zonas francas es que de otra manera esa actividad sería realizada en otro país, lo que realmente no es muy diferente a que se haga en régimen de zona franca.

Hoy cuando se plantea incrementar la producción de pasta de celulosa en régimen de zona franca y cuando se habla de autorizar ese régimen para un emprendimiento que procesaría pescado, cabe preguntarse porque se deben de otorgar esos beneficios en el procesamiento de productos en los que tenemos disponibilidad local y evidentes ventajas comparativas.

Aquí es válida la pregunta en mi columna de agosto (1):
¿Que sucedería si los frigoríficos se establecieran como zonas francas?
Y agrego ahora:   
¿Cómo se podría justificar eso?
__________________________________________

(1)  ( http://eltelescopio.com.uy/la-pasta-base-de-la-economia/ ) :