Mostrando entradas con la etiqueta ancap. Mostrar todas las entradas

26 de marzo de 2020

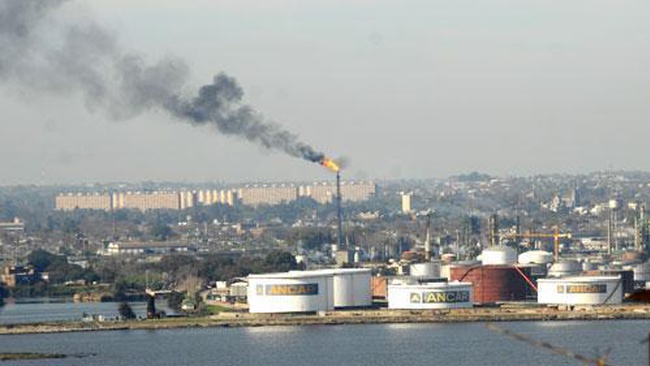
Uruguay Petrolero 2020


Según las proyecciones oficiales, para 2035 Uruguay incrementará su consumo de petróleo

En los últimos años se ha generalizado un discurso según el cual se ha producido en la matriz energética nacional un gran cambio, una verdadera revolución, lo que es cierto, pero solo parcialmente.

Si uno mira el sector eléctrico del sistema energético nacional, la incorporación masiva, según algunos excesiva, de la energía eólica y la introducción de sistemas solares para la generación de electricidad han cambiado el panorama del sector. La generación de electricidad, respaldada por las represas hidroeléctricas depende ahora muy poco de los combustibles fósiles y es en muchos períodos una generación 100% renovable.

El sistema eléctrico se completa con generadores en base a biomasa y desperdicios de la industrialización de la madera, que en los sistemas renovables se definen como respaldo a la falta de viento, sol y agua, pero que en Uruguay generan en forma permanente. El respaldo del sistema son los esquemas de intercambio eléctrico regional y las unidades térmicas en base a petróleo y sus derivados.

Sin embargo, fuera del sector eléctrico y muy especialmente en el sector del transporte, el petróleo y sus derivados, el Gas Oil y la Nafta, reinan casi indiscutidos, apenas complementados por biocombustibles. Su consumo genera casi el 60% de las emisiones de Dióxido de Carbono (CO2) del país

El transporte uruguayo está casi exclusivamente impulsado por motores tipo Otto y Diesel, diseñados a fines del siglo XIX. De estar vivos, sus inventores podrían todavía reconocerlos a primera vista, dado que sus principios de funcionamiento y piezas principales no han tenido mayores cambios.

Estos vehículos con motor de combustión interna (CI) son muy poco eficientes y pierden más del 80% de la energía del combustible en forma de calor, pérdidas de motor y de transmisión. Sólo 15% de la energía termina estando disponible para el movimiento del vehículo, y parte de ésta se pierde cuando el vehículo está detenido o durante las frenadas(1).
.


La mano del Estado

El Estado ve al sector transporte como fuente de ingresos impositivos y su intervención,  salvo por la introducción de biocombustibles, se ha caracterizado por la aplicación de medidas en ese campo. Éstas, por su impacto económico, moldean la estructura de un parque automotor con alta carga de impuestos, tanto en los vehículos como en los combustibles. Así por ejemplo el decreto 321/2006 –que aumentó la carga impositiva a los vehículos diesel redujo significativamente su popularidad en el mercado de vehículos nuevos.

Uruguay no cuenta con estándares para las emisiones de los vehículos ni información adecuada sobre su rendimiento. Los estudios prospectivos de la Dirección Nacional de Energía (DNE) muestran que hacia 2035 el consumo de petróleo en el sector se incrementará dado que el número de vehículos en Uruguay sigue las tendencias mundiales de incremento en la cantidad de vehículos por habitante.(2)

Todo lo anterior podría configurar una buena oportunidad para redefinir el sistema de transporte y generar el marco necesario, incorporando normativa para ganar en eficiencia, disminuir el impacto en el ambiente e incorporar nuevas tecnologías, creando
oportunidades para el desarrollo y la generación de trabajo de calidad para los uruguayos. Por otra parte, generar información unificada sobre el rendimiento de los
vehículos y el impacto económico del consumo sobre su utilización serviría para orientar las preferencias de los consumidores hacia los vehículos más eficientes.

En ese panorama una reducción del 25% del consumo de petróleo en el sector transporte resultaría en una disminución mayor a la de eliminarlo totalmente para la generación de electricidad.

Opciones tecnológicas

Como primer paso, el rendimiento del parque automotor tradicional podría incrementarse mediante la incorporación de vehículos más eficientes. No es necesario realizar ningún cambio estructural, basta con incentivar las tecnologías ya disponibles, en motores, peso de vehículos o sistemas de encendido y apagado automático (Start/Stop).

Si bien las mayores exoneraciones impositivas se han dirigido a los vehículos eléctricos, se han introducido en el mercado variedad de vehículos de los denominados  híbridos que contribuyen a reducir el consumo de combustible.

Estos vehículos tienen además del motor de CI, un motor eléctrico y baterías. En el esquema más común, la tracción es realizada por el motor eléctrico alimentado por baterías, actuando el motor de CI como generador, operando a su máxima eficiencia y liberado de las cargas variables de aceleración y desaceleración.

Los vehículos híbridos incorporan frenos regenerativos, que cargan las baterías con la energía del frenado. Así se maximiza su rendimiento en el tránsito urbano, en que el cambio de ritmo y las frenadas son frecuentes. Algunos modelos denominados “enchufables” permiten recargar sus baterías en la red eléctrica. Así operan como vehículos eléctricos, pero con la autonomía adicional que les brinda el motor de CI lo que les permite transitar en rutas donde no se cuenta con una red suficientemente densa para la recarga de los vehículos puramente eléctricos.

Los vehículos eléctricos “puros” funcionan exclusivamente a base de la energía acumulada en las baterías. Éstos han tenido en los últimos años, mejoras en la autonomía y en los sistemas de carga, lo que los hace muy aptos como vehículos urbanos. Resultan especialmente atractivos para empresas y para realizar recorridos que no superen los 100 kilómetros por día.

Los motores eléctricos son más eficientes que los de CI, hasta 85% de su energía es transformada en movimiento. Así, aún si se utilizaran combustibles fósiles para generar electricidad y se alimentara con ella los vehículos eléctricos, su uso sería más eficiente que usar el combustible directamente en vehículos con motor de combustión interna. Los eléctricos además no generan emisiones en el lugar de uso y son silenciosos.

Para su incorporación masiva, además de los mecanismos impositivos ya establecidos  a nivel nacional, es necesario, ya que su costo inicial es mayor al de los vehículos tradicionales, revisar el tema de las patentes que se calculan como porcentaje del costo inicial. El uso de estos vehículos presenta la ventaja adicional de que podrían utilizarse para balancear el consumo de electricidad a lo largo del día, incentivando la recarga fuera de las horas pico del consumo.

Otra opción son los vehículos con celdas de combustible, que utilizan hidrógeno para la generación de la electricidad que los mueve. Éstos, sin embargo, requieren importantes incorporaciones estructurales para asegurar la disponibilidad y seguridad del abastecimiento de combustible.


Hacia nuevos esquemas

Para que las nuevas tecnologías puedan incorporarse deben ser económicamente viables con períodos de amortización para el usuario que no superen la vida útil del vehículo.

En el mercado internacional, un híbrido es 25% más caro que un vehículo con motor CI, lo que se amortiza en combustible en un período de al menos cuatro años, dependiendo del mayor o menor uso urbano y del recorrido anual. El vehículo eléctrico que inicialmente es 30% a 40% más caro se amortiza en más de cinco años.

Al momento de decidir la compra de nuevos vehículos se compararan los tradicionales con los nuevos. La regulación impositiva puede alterar la ecuación económica, impulsando o limitando la evolución del sector transporte hacia opciones más amigables con el ambiente y que nos liberen o al menos reduzcan la importancia del petróleo en el balance energético nacional.

Raúl E Viñas
Notas:

PUBLICADO EN SEMANARIO CRÓNICAS EL 20/3/2020


18 de noviembre de 2019

Uruguay pagó sobreprecios por el petróleo venezolano


Entre 2005 y 2015, Ancap pagó las importaciones de petróleo desde Venezuela a un precio por encima del valor de mercado que ronda entre 370 y 650 millones de dólares.

El petróleo es una sustancia mineral natural, como tal su composición no es uniforme. El principal componente del petróleo son los hidrocarburos, sustancias orgánicas compuestas de Carbono e Hidrógeno. Petróleos de diferentes yacimientos, e incluso los de un mismo yacimiento en las distintas etapas de su explotación, pueden presentar diferentes características, especialmente en su densidad y composición.

Así tenemos petróleos livianos, ricos en hidrocarburos aromáticos, y los pesados, con predominancia de características asfálticas. La densidad se mide en el caso del petróleo por su gravedad específica, de acuerdo con las reglas del American Petroleum Institute (API). A modo de referencia, la gravedad API del agua es 10, por lo que petróleos con valores mayores son menos densos que el agua, flotan, mientras que los que tiene densidad inferior a 10 se hunden en el agua y se denominan extrapesados. (1)

La clasificación internacional más utilizada es la siguiente:
Petróleos Ligeros, Gravedad API mayor a 31.1º (Densidad menor a 870 kg/m3)
Petróleos Medios, Gravedad API entre 22.3º y 31.1º (Densidad entre 870 y 920 Kg/m3)
Petróleos Pesados, Gravedad API entre 22.3º y 10º (Densidad entre 920 y 1000 Kg/m3)
Petróleos Extrapesados, Gravedad API menor a 10º

Fuera de los hidrocarburos, el componente del petróleo que marca su calidad es el Azufre.

Este componente que ocurre naturalmente, determina que se denomine como “Petróleos Dulces” los que tienen un contenido de azufre menor al 0.5% y “Agrios” o “Ácidos” los que tienen más de 0.5% de Azufre en su composición.

El comercio internacional de petróleo se hace en “Barriles”, unidad equivalente a 159 litros, y su precio se determina en base a valores de referencia de algunos petróleos, como son el WTI (West Texas Intermediate) o el BRENT que es el utilizado por ANCAP en sus importaciones.

El petróleo BRENT, originario de los yacimientos del Mar del Norte, se caracteriza por una densidad API de 38.06º y un contenido de Azufre del 0.39%, por lo que se trata de un petróleo “Ligero” o “Liviano” y “Dulce”. El WTI es un petróleo más dulce con solo 0.24% de Azufre y gravedad API de 39,6.

Diferentes petróleos tiene precios diferentes atendiendo a sus características y así encontramos precios medios para los petróleos de la OPEC que también sirven de referencia.

En América Latina existen las denominadas “canastas” o “cestas” de petróleo de México y Venezuela que dan valores representativos de los petróleos que venden esos países. En el caso de la “cesta” mexicana, la Mezcla Mexicana de Exportación (MME) (2) tiene un precio medio equivalente al 80% del valor del BRENT. La “cesta”  venezolana, que actualmente cotiza en Yuans (moneda China), tiene un valor medio equivalente al 85% del BRENT (3)

Tradicionalmente el Uruguay, país netamente importador de petróleo, lo ha importado de Nigeria, Irán, Rusia; agregándose Brasil en los primeros años de este siglo. De ellos se importaron petróleos ligeros y dulces como el Bonny Light (API 33, Azufre 0.16%), el Escravos (API 34, Azufre 0.17%) y algunos ligeros aunque más sulfurosos como el Ural ruso (API 32, Azufre 1.35%) o el Iranio Liviano (API 33, Azufre 1.5%)

Las importaciones del Uruguay suman anualmente unos 14 millones de barriles.

Uruguay redirige las compras a Venezuela

En el año 2005, se aprobó en el Parlamento Nacional el denominado “Acuerdo de Cooperación Energética de Caracas” (4) por el cual Uruguay podía comprar petróleos a Venezuela, que nunca había sido proveedora de ANCAP, con pago diferido hasta en 90 días para el 75% del precio, quedando el restante 25% a pagar en 15 años con 2 de gracia y a una tasa de interés del 2% anual que podía amortizarse, además, con la entrega de bienes o la prestación de servicios.

Con ese acuerdo, las compras de ANCAP pasaron a orientarse hacia Venezuela. 

Es difícil verificar en los registros públicos las compras realizadas, porque en esos años ANCAP no registró correctamente todas sus importaciones en la Aduana, situación que fue denunciada en 2010 (5) y que terminó en una millonaria multa al ente por parte de la Dirección General Impositiva (DGI)(6).

Accediendo a los datos internos de ANCAP mediante un pedido de acceso a la información pública, expediente 254228/0, se evidencia que entre los años 2005 y 2014 Venezuela proveyó la mitad del petróleo comprado por ANCAP. En 2015 perdió su influencia y desde 2016 no se ha importado petróleo proveniente de Venezuela.

Se adquirieron en Venezuela tres tipos diferentes de petróleo, el denominado “Santa Bárbara”, un petróleo liviano (API 39) y ligeramente sulfuroso (0.49% de azufre); el “MESA 30” un petróleo medio y agrio, de API 30 y 1.12% de azufre y el “Leona” o “Leona 24” de API 24 y 1.5% de azufre, un petróleo medio, casi pesado, y agrio. En especial este último es uno cuyas características, particularmente su densidad, no coincide con compras previas de ANCAP en ningún mercado.

De los petróleos venezolanos, el Santa Bárbara es comparable al BRENT en calidad y precio. El Mesa 30 se acerca a los petróleos “Ural” e “Iranio Liviano” comprados a Rusia e Irán cuyo precio en el mercado internacional es menor que el del BRENT, aproximadamente 90 a 92% del valor BRENT. El caso del Leona, cuya calidad está muy por debajo de los anteriores, se ubica también muy por debajo en precio, 80% del BRENT, como se aprecia en los reportes de las ventas de Venezuela a Estados Unidos hasta 2005.(7)

El azufre es un componente del petróleo que las normativas ambientales obligan a eliminar y disponer adecuadamente. Los petróleos agrios presentan además desventajas notorias en su destilación ya que los compuestos sulfurosos que se generan en el proceso aumentan la corrosión, reducen la vida útil e incrementan los costos de mantenimiento de las refinerías (8).

El 15 de setiembre de 2005, en una conferencia de prensa (9), el entonces Presidente del Directorio de ANCAP Ing. Daniel Martínez expresó que se estaba comprando petróleo a “Venezuela y ELF, una empresa internacional conocida que aportó un crudo de Camerún, un crudo de excelente calidad y muy bajo contenido de azufre”. Refiriéndose al petróleo camerunés, agregó que: “Ese, en particular, es un crudo caro, carísimo, pero lo que importa es el mix, el resultado final. A Venezuela mismo, le compramos diferentes tipos de crudos. Le compramos una mezcla de un crudo muy liviano venezolano con un crudo medio, un crudo Santa Bárbara con un crudo Mesa 30, de forma que la mezcla de un óptimo que nosotros entendemos que es de viscosidad, de un API 33 y medio, más o menos, ¿está? Y, a su vez, le compramos también crudos más bien tipo pesado, que es lo que usamos para hacer asfalto.”
 
La otra realidad de los registros

La revisión de los datos obtenidos en ANCAP muestra una imagen diferente, ya que al comparar los precios pagados por los petróleos africanos de “excelente calidad”, los mismos se pagaron por debajo del valor del BRENT, entre 3 y 12% menos. Mientras tanto, los petróleos venezolanos se pagaron hasta 8% más caros que el BRENT, incluso el Leona 24, el destinado a producir asfalto, que se pagó solo 3,5% por debajo del BRENT cuando internacionalmente se paga 20% menos que el BRENT.

Entre 2005 y 2015 Uruguay importó de Venezuela 67:396.992 barriles de petróleo con un costo FOB (10) de más de cinco mil setecientos millones de dólares, exactamente US$ 5.703:107.677 (cinco mil setecientos tres millones ciento siete mil seiscientos setenta y siete dólares)

Si revisamos las compras de petróleo realizadas a Venezuela y comparamos lo pagado contra el valor del BRENT del día del embarque de cada compra (11), eso da por resultado final que se pagó por esos petróleos un precio equivalente al valor del BRENT. La diferencia exacta son 9 millones a favor de Uruguay en los más de 5.700 millones de dólares “facturados” por Venezuela a Uruguay.

Claro que lo que se compró no fue petróleo de calidad BRENT sino incluso, tal como se reconoció en la conferencia de prensa de 2005, petróleos asfálticos de valor muy inferior al BRENT.

Podemos calcular el monto pagado demás por Uruguay por esos petróleos, algunos podrían decir el “sobreprecio” que se pagó.

Dejando de lado que, en las negociaciones de los saldos deudores previstos en el Acuerdo de Cooperación Energética, se obtuvieron algunas quitas financieras por pagos adelantados, por los que a la fecha se ha saldado totalmente la cuenta petrolera con Venezuela; los precios pagados por las compras de petróleo realizadas fueron superiores al precio de mercado.

Si tomamos los valores calculados para los tres tipos de petróleo comprados a Venezuela en relación al BRENT (“Santa Bárbara” 100%, “Mesa 30” 92% y “Leona 24” 80% ), el resultado es que ANCAP pagó más de trescientos setenta millones extra, exactamente US$ 371:762.034 (trescientos setenta y un millones setecientos sesenta y dos mil treinta y cuatro dólares)

Si asumiéramos que el valor de lo petróleos venezolanos es el de la “cesta venezolana” entonces el sobreprecio alcanzaría los seiscientos cincuenta y seis millones de dólares. (US$ 656:562.827)

Evidentemente, en un insumo clave para nuestra economía, que a pesar de los cambios de la matriz energética sigue incrementando su utilización, se aceptó pagar a Venezuela precios superiores a los del mercado, situación que no se verifica para las compras realizadas en el mismo período a otros proveedores como Brasil, Nigeria o Rusia.

La pregunta que queda es:
¿Porqué se pagó a Venezuela el valor del BRENT por petróleos de calidad inferior?


Notas
(8)    Sobre ese tema, muy relacionado a la necesidad de instalar mayores unidades desulfurizadoras, escribí en 2016 una nota titulada “Huelo Azufre” (https://www.uypress.net/auc.aspx?65941)
(10)FOB: Free on Board, precio de embarque sin incluir fletes, seguros o intereses.
(11) Fuentes de ANCAP informaron que en los pagos se utilizó como referencia el valor BRENT del día del embarque y no el del día de la orden de compra, ni un precio futuro pactado en esa orden.

Publicado en el portal SUDESTADA el 16-11-19 ( https://www.sudestada.com.uy/articleId__5e0d174d-c3d8-48e3-82a1-2f1440710f94/10893/Detalle-de-Noticia )

31 de marzo de 2019

TV de Finlandia sobre la planta de UPM

En Finlandia el gobierno propone limitar la tala de los bosques, a lo que se oponen las companias madereras.

El CEO de UPM, Jussi Pessonen es la figura más visible en contra de las limitaciones a la explotación forestal.

Una de las soluciones que propone es le replantación contínua con los que los bosques finlandeses se transformarían rápidamente en plantaciones al estilo del monocultivo de eucaliptus que UPM hace en nuestro país.

En la nota se habla largamente sobre UPM2

    Nota con Jussi Pessonen (CEO de UPM) en la TV Finlandesa.

"El propietario activo del bosque finlandés es un héroe del clima": el director general de UPM defiende la tala
Link a la entrevista: https://yle.fi/uutiset/3-10714961
Industria forestal 30.3.2019

El Director General de UPM, Jussi Pesonen,está celebrando actualmente un debate electoral. En su opinión, las cuestiones económicas brillan con su ausencia.

- En mi opinión, la economía y los pilares de la economía no se discuten realmente en absoluto, dijo Pesonen en la televisión de Yvkösaam el sábado.

Según Pesonen, la política parece pensar que hay mucho dinero en el patio trasero, que siempre se puede cortar a la vez para las necesidades de Finlandia. Sin embargo, él no cree que sea así. Pesonen hace un llamado al futuro de la sociedad para cambiar el enfoque de donde realmente viene el dinero.

Según el director general de UPM, las empresas son la columna vertebral del bienestar de Finlandia. El suelo debajo de ellos debe ser protegido. Por ejemplo, si los subsidios comerciales, como los reembolsos de los impuestos a la energía, se reducen, la disposición de la empresa para invertir en Finlandia disminuirá naturalmente.

- Una empresa finlandesa ya está pagando un impuesto a la energía cuatro veces más alto que una empresa sueca, las descargas de Pesonen.

El cambio climático

Debido a que casi todas las operaciones de UPM se basan en bosques, la compañía, según Pesonen, está a la vanguardia de los problemas climáticos. Según él, UPM no es un problema en la industria forestal, al contrario.

"Tenemos docenas, cientos, si no miles, de productos que reemplazan el carbón, el gas y el petróleo, por lo que realmente somos grandes solucionadores", dice.

Las preguntas sobre los sumideros de carbono y la tala sostenible de los bosques han sido el tema candente tanto de los investigadores desagradables como del debate político recientemente. El otoño pasado, Luke estima que el crecimiento anual de los bosques finlandeses sería de aproximadamente 107 millones de metros cúbicos por año . Esto podría, según un cálculo enviado a la UE para su aprobación, producir unos 83 millones de metros cúbicos por año.

La lectura ha sido considerada por muchos críticos como demasiado alta . Por otro lado, según el Panel de Clima de Finlandia, 85 millones de metros cúbicos son el límite superior por encima del cual las cantidades de corte ya no serían sostenibles.

Pesonen dice que su línea es "bastante clara": se pueden agregar unos 85 millones de metros cúbicos.

- El 80% del crecimiento se puede talar de forma muy sostenible y cuidado por el medio ambiente, dice Pesonen.

Pesonen justifica la cosecha mediante la siembra continua y, a través de esto, mediante la adición de sumideros de carbono. Por ejemplo, cuatro árboles nuevos se plantan en un árbol talado para áreas de tala abiertas.

- El propietario activo del bosque finlandés es un héroe del clima. Hoy, nuestros bosques crecen más de 100 millones de metros cúbicos, mientras que en 1960 crecieron a 50 [millones de metros cúbicos], dice Pesonen.

Nuevos proyectos, nuevos UPM.

El director general, Pesonen, dice que el futuro de UPM será cada vez más en la fabricación de nuevos productos para reemplazar las nanopartículas de pulpa, biocombustibles y plásticos.

Para este propósito, se está planificando una nueva biorrefinería en Kotka y una planta bioquímica en Alemania. UPM ya se ha mudado de una compañía de papel a un nuevo tiempo.

- En 2004, UPM era el ochenta por ciento de la compañía de papel, ahora somos una compañía de papel solo 20 por ciento.

Sin embargo, la pulpa constituye una gran parte de las operaciones de UPM. En Uruguay , la planta de celulosa más grande del mundo está en construcción , que también ha sido objeto de severas críticas.

Las elecciones presidenciales y parlamentarias en Uruguay el próximo otoño plantearán el tema de la fábrica. La controversia ha despertado, en particular, las promesas del estado de construir infraestructura desde la vía del tren que rodea la fábrica y de proporcionar a la UPM varias exenciones de impuestos cuando se complete la planta. El monto total de la ayuda estatal se estima en poco menos de $ 1 mil millones.

Pesonen ve esto como algo normal.

- En Uruguay, el gobierno invierte en la vía, pero la semana pasada, el presidente Antti Rinnek dijo que invertiría 180 millones en infraestructura de Äänekoski. Sí, los estados quieren hacer esto para obtener la inversión.

El creciente cultivo de eucalipto ha sido criticado en muchos lugares por la pérdida de biodiversidad y el alto consumo de agua. De acuerdo con Pesonen, en Uruguay, la biodiversidad no se reduce debido al cultivo de eucalipto, pero en las praderas uruguayas forestación incrementará su diversidad.

- La forestación de las pampas es en parte una política climática muy inteligente, una economía inteligente y no tiene efectos importantes para la biodiversidad del país.

En Uruguay, la UPM tomará decisiones este año. Según Pesonen, UPM ahora puede, como empresa libre de deudas, llevar a cabo, además de Uruguay, también proyectos alemanes y Kotka.

1 de junio de 2017

DESBALANCE ENERGETICO

Las plantas de celulosa son un fiasco energético.


La empresa que produce celulosa en la Zona Franca de Punta Pereira, en el departamento de Colonia, se denomina “Celulosa y Energía Punta Pereira” y es parte del grupo Montes del Plata (MDP).(1)

Solo eso es suficiente para entender que la energía es una parte importante de su negocio.
La energía también estuvo presente en la discusión que precedió a la instalación de BOTNIA, hoy UPM, en Fray Bentos.

En ese proceso, teñido de nacionalismos que facilitaron el accionar de la empresa, el tema energético fue tomado como un punto a favor de BOTNIA, considerando como positiva la generación de electricidad “limpia” a partir de los desechos de biomasa de la producción de celulosa. (2)

Hasta hoy las propias empresas lo ponen como un punto positivo, destacando en sus sitios web su autosuficiencia energética y la provisión de electricidad que hacen a la red eléctrica. (3)(4)

Incluso en lo referente a la posibilidad de que se instale una tercera planta de celulosa, el aspecto energético fue objeto de positivas expresiones por parte de la UTE,(5) en las que llegó a hablar de posponer otras incorporaciones de generación para el sistema eléctrico nacional, a fin de incorporar la energía que proporcionaría esa planta.

Así, visto desde la perspectiva de UTE, el contar con electricidad generada en base a biomasa desde las Zonas Francas Celulósicas es visto como un hecho positivo, que diversifica la matriz eléctrica haciendo el sistema más seguro. Con ese fin se firmó un contrato con Botnia que fue renovado con UPM y otro con Celulosa y Energía Punta Pereira que están vigentes.

Bajo los términos de esos contratos, a los que UTE ha denegado el acceso y no brinda la información sobre precios y condiciones, para mantener la confidencialidad supuestamente pactada entre las partes; es que se realiza la compra de electricidad.

El mes pasado en el programa Santo y Seña se dijo de esos contratos, sin que fuera negado ni discutido por nadie, que los mismos determinaban un precio medio de U$S 90 por MWh e incluían cláusulas para el pago de un 70% de ese monto cuando el sistema eléctrico no necesitara o no pudiera incorporar la electricidad contratada.(6)

Bajo esos contratos la UTE compró de UPM y MDP hasta noviembre de 2016 más de 2.200.000 MWh (7) por los cuales, asumiendo el precio expresado en Santo y Seña, se habría pago más de 200 millones de dólares. A este monto habría que agregar las sumas pagadas por la electricidad no utilizada por el sistema o que éste no pudo integrar, de las que no hay información.

Las compras de electricidad de UTE a las zonas francas celulósicas desde 2011 superarían los 200 millones de dólares.

Las zonas francas celulósicas importan de Uruguay principalmente madera en forma de troncos y unos 40 millones de dólares anuales de insumos principalmente Fuel Oil que compran a ANCAP por contratos (8)

De acuerdo con la información proporcionada por la ANCAP (8) esas compras totalizan desde 2011 más de 360 millones de litros.

ANCAP, aduciendo confidencialidad, también negó la información de los precios a los que exporta el FuelOil a las Zonas Francas de UPM y MDP. No obstante, esos precios pueden encontrarse en los registros aduaneros (9), pero solo desde 2013 en adelante. No hay registro de operaciones anteriores que justifiquen las ventas de combustible a las zonas francas celulósicas que ANCAP informa en la nota 16/2016-251671.

No hay registros aduaneros de las ventas de combustible a UPM y MDP anteriores a 2013.

Si tomamos como ejemplo el año 2016, los registros de Aduana muestran que las ventas de Fuel Oil de ANCAP a UPM y MDP totalizaron algo más de 117 millones de litros con un precio medio CIF (10) de 28 centavos de dólar el litro.

En el mismo año, ANCAP importó de Argentina y Brasil casi 35 millones de litros con un costo CIF promedio de 42 centavos de dólar el litro.

Se da la situación de que el 26 de febrero de 2016 se registra una importación por ANCAP de Fuel Oil desde Brasil, registrada en el Documento Único de Importación (DUI) número 30576, a U$S 0.69 por litro. Ese mismo día se registra una exportación de ANCAP a la Zona Franca de Punta Pereira (MDP) con flete y seguro incluido, registrada en el Documento Único de Exportación (DUE) número 509116, a U$S 0.20 el litro .

Los registros de Aduana muestran que el 26 de febrero de 2016 ANCAP vendió a MDP Fuel Oil a U$S 0.20 el litro mientras que lo estaba importando a U$S 0.69 por litro

Es difícil entender frente a estos datos, como se puede decir que las ventas de combustible a las zonas francas celulósicas se hacen a precios internacionales, salvo que aceptemos que haya un precio internacional cuando ANCAP importa y otro cuando le vende a las zonas francas celulósicas.

Cabe agregar que ANCAP informa (8) que esas ventas son del “Fuel Oil AZUFRE 1%”, el mismo que hoy se vende a la industria nacional a $21.89 (U$S  0.78 más IVA) por litro.

BALANCE ENERGÉTICO

Dejando de lado el tema precios, las zonas francas celulósicas compran Fuel Oil a ANCAP y venden electricidad a UTE.

Para saber si ese intercambio es positivo para el país desde el punto de vista energético es necesario utilizar herramientas que nos permitan cuantificar la cantidad de energía que se les vende y la que las plantas entregan al país.

Para ello, tal como se hace en el balance energético que para el Uruguay realiza la Dirección Nacional de Energía (11), es necesario pasar el Fuel Oil y la electricidad a unidades de energía tales como la TPE (Tonelada de Petróleo Equivalente)
 
Para ello usaré los siguientes factores de conversión (12) (13):
Densidad del Fuel Oil : 890 KG/m3
1MWh es equivalente a 0,086 TEP
1 Tonelada de Fuel Oil es equivalente a 0.960 TEP

Utilizando esos factores la compra por parte de UTE de 2.207.748 MWh equivale a:
189.866 TEP 

De la misma forma los 362.733.000 litros de Fuel Oil vendidos por ANCAP equivalen a:
348.805 TEP


UPM y MDP consumen más energía fósil que la que producen en forma de electricidad

Queda así claro que desde el punto de vista del país el balance energético de esas plantas es negativo, por lo que se puede concluir que no agregan al sistema energético nacional.

Solo si todo el Fuel Oil vendido a la Zonas Francas Celulósicas fuera utilizado para la producción de energía eléctrica con una eficiencia usual del 33%, daría un balance positivo. Obviamente, en las actuales circunstancias de sobreoferta de electricidad, la quema de Fuel Oil para generarla no es un camino razonable. Así lo ha entendido hoy UTE.

Tampoco debería serlo para las plantas de celulosa, máxime que se les está pagando más por la energía que venden de lo que esas plantas pagan al comprarla.

No surge entonces del balance ningún aspecto energético positivo de las plantas ya instaladas, ni se entiende que este pueda ser un punto a favor a la hora de evaluar la instalación de otra zona franca celulósica.
 Publicado en www.eltelescopio.com.uy 1-6-2017


  1. montesdelplata.com.uy
  2. http://archivo.presidencia.gub.uy/_web/noticias/2005/12/informe_Plantas_Celulosas_Banco_Mundial-1.pdf
  3. http://www.upm.uy/planta-fray-bentos/Pages/Default.aspx
  4. https://www.montesdelplata.com.uy/proyecto_industrial_energia.php?lang=es
  5. http://www.elobservador.com.uy/nueva-planta-celulosa-aplazara-incorporacion-energia-eolica-n959375
  6. http://www.montecarlotv.com.uy/programas/santo-y-se%C3%B1a/videos/programa-fiesta-el%C3%A9ctrica-2604
  7. Informe UTE Expediente 16007409 del 14 de octubre de 2016
  8. Informe ANCAP 16/2016-25167 del 21denoviembre de 2016
  9. aduanas.gub.uy
  10. CIF Charge Insurance Freight (Costo, seguro y flete)
  11. http://www.miem.gub.uy/documents/15386/10033868/Metodolog%C3%ADa%20-%20Balance%20Preliminar.pdf
  12. http://www.engineeringtoolbox.com/liquids-densities-d_743.html
  13. http://www.inega.gal/informacion/diccionario_de_termos/unidades_de_conversion.html

22 de marzo de 2017

Mentime que me gusta

La empresa que pretende perforar el Acuífero Guaraní buscando hidrocarburos ahora cambia sus comunicados.
Fue en 2012 que ANCAP firmó con Schuepbach Energy Uruguay SRL contratos otorgándole a esa empresa derechos de exploración y explotación de hidrocarburos por 30 años para dos bloques al norte del río Negro, que comprenden el 8% del territorio nacional.
Un resumen de las actividades relacionadas con ese contrato puede leerse en la web de ANCAP (1)
¿Cómo se llegó a ese contrato que se pretendió mantener confidencial, y al que solo se pudo acceder parcialmente por una acción judicial llevada a cabo por el Periodista Victor Bacchetta? Esa es una historia que  vale la pena revisar.
El interés en este siglo en la exploración petrolera en el Uruguay se inició oficialmente con la denominada Ronda Uruguay de 2009 y cobró especial impulso con un reporte del servicio geológico de los Estados Unidos (USGS),  específicamente sobre el potencial de hidrocarburos no convencionales en nuestro territorio. (2)
Eso se reflejó en numerosas menciones en los medios especializados (3) destacando siempre el potencial no convencional del norte uruguayo.
Desde Uruguay mientras tanto, la Gerencia de Exploración y Producción de ANCAP presentaba internacionalmente las posibilidades de negocios en hidrocarburos no convencionales  en Uruguay (4)

¿Por qué destaco lo de no convencionales?
Porque esos hidrocarburos “no convencionales”  necesitan para su explotación de la utilización de técnicas de FRACKING que agrietan la roca mediante la inyección de sustancias químicas a muy alta presión, fracturando y generando fisuras por las que se liberan los hidrocarburos que de otra manera  permanecerían ligados a la roca.
Esta técnica considerada altamente peligrosa para el ambiente y en especial para los recursos acuáticos, está prohibida en muchos países. En Uruguay se han dado repetidos mensajes del gobierno, ANCAP y las empresas involucradas en la prospección y explotación de hidrocarburos, diciendo que no será utilizada, si bien ninguna norma prohíbe su aplicación.
Por otra parte, el contrato entre ANCAP y la filial local de Schuepbach tampoco descarta el Fracking entre las técnicas de explotación potencialmente utilizables e incluye específicamente en su definición de los hidrocarburos a los no convencionales, con lo que la empresa podría decidir usarla en caso de encontrarse ese tipo de  hidrocarburos.

La empresa.
Schuepbach Energy no presenta mucha información en su web,(5) que no es más que una página estática que relaciona a un folleto de 2008.
Reportes de prensa indican que desde 2012 el capital accionario de Schuepbach Energy International  fue adquirido en un 51% por la empresa australiana Petrel Energy Limited.
Petrel presenta en su web (6) como hace Fracking en Canadá y en sus reportes ha mencionado en numerosas oportunidades que sus objetivos en Uruguay incluyen los hidrocarburos no convencionales.
Eso aparece en repetidas oportunidades en sus reportes, incluso en su reporte de octubre de 2016. (7) Al que pertenece la figura:


El proyecto actual
A diferencia de los primeros pozos exploratorios realizados por Schuepbach y ANCAP que fueron declarados de categoría “A” por la DINAMA, el proyecto de los 4 pozos previstos para 2017 recibió la calificación de Categoría “B”, demandando un estudio de impacto ambiental y su puesta de manifiesto para el escrutinio público.
Sobre ese informe, disponible en la web de la DINAMA (8), el Movimiento Uruguay Libre y otras organizaciones sociales presentaron informes técnicos, denunciando como el proyecto podría abrir la puerta al FRACKING en Uruguay, amenazando las reservas de aguas subterráneas del Acuífero Guaraní y otros menores del norte de nuestro país.
El estudio de impacto de la empresa no argumenta a favor del FRACKING, cuya aplicación siempre ha generado  problemas ambientales, sino que expresa que no se usará esa técnica en Uruguay pero sin asumir compromiso alguno en este sentido.
Significativamente, igualmente dedica una sección comentar los decretos que prohíben el FRACKING en varios departamentos de nuestro país, incluyendo aquellos en que la empresa planifica hacer las perforaciones.
También incluye una referencia a declaraciones públicas del Sr. Presidente de la República y la Ministra de Industria Energía y Minería expresando que  el FRACKING no está en los planes del gobierno y que “no habrá FRACKING en Uruguay” (9)

Cambiando la pisada 
Sorpresivamente, el 13 de febrero pasado, justo cuando vencía el plazo de presentación de observaciones al estudio de la empresa en la web de la DINAMA, la empresa Petrel enterada de las resistencias que despertó su repetida referencia a su interés en hidrocarburos no convencionales en nuestro país, en un giro inesperado y que deja en tela de juicio la seriedad de su propuesta tanto hacia nuestro país como con sus accionistas publicó en su web una fe de erratas (10)
En la misma indica que se padeció de error en su informe a la prensa del 31 de enero de 2017 y que no debiera incluir referencias a hidrocarburos “no convencionales”.
Eso sin aclarar la referencia a esos hidrocarburos en TODOS sus informes anteriores, incluso el emitido solo tres meses antes en octubre de 2016 (7)
Tampoco aclara la referencia dentro del informe de enero a “weeping core samples” que son muestras en las que el petróleo atrapado en la roca (no convencional) se separa de la misma al llegar a la superficie debido a la reducción de la presión a la que está sometido.

¿Dónde estamos?
Los movimientos sociales que trabajan en el tema, consideran que la empresa debe aclarar estas referencias, los cambios en la información de la web y otros puntos del informe, por lo que ha  solicitado a la DINAMA la realización de las audiencias públicas previstas para los proyectos con calificación ambiental “B”, como es el caso de este.
Claro que ese pedido solo es aplicable para este proyecto específico y debiera repetirse en caso de que se presenten otros proyectos en el marco de los contratos firmados por ANCAP para la denominada Cuenca Norte, contratos que salvo el relacionado con este proyecto son aún confidenciales.
Eso porque no se cuenta aún con un marco legal que defina las reglas de juego para una potencial explotación de hidrocarburos a fin de  que quede claro para las empresas que se puede y que no se puede hacer en el territorio uruguayo.
Sobre ello el ex director del fondo petrolero noruego Farouk Al-Kassim declaró que una condición indispensable para un sano desarrollo del sector de hidrocarburos es que el país cuente con “buenas leyes que regulen la actividad”. (10)

Las reglas del juego
Sobre el tema FRACKING en esta legislatura se presentaron dos proyectos de ley para su prohibición, y un tercero que propone declarar una moratoria por un lapso de 5 años, renovables.
Evidentemente la moratoria lleva implícita la posibilidad de una gran presión empresarial para levantarla al finalizar el plazo, si se llegaran a encontrar hidrocarburos no convencionales.
La prohibición en cambio asegura que solo una nueva ley, debidamente discutida en el parlamento, permitiría el uso de FRACKING en Uruguay. Para ello sería necesario un significativo cambio tecnológico que asegure la inocuidad de la técnica, lo que hoy está muy lejos de ser una realidad.
Como en muchas otras cosas, los 130 empleados que contratamos en octubre de 2014 para que cumplan con las tareas legislativas tienen ahora que trabajar en este tema, con la responsabilidad de actuar pensando en el país que dejaremos a nuestros hijos y nietos, mas allá de los espejismos de alguna ganancia económica de corto plazo.


  1. http://exploracionyproduccion.ancap.com.uy/
  2. https://pubs.usgs.gov/fs/2011/3100/FS11-3100.pdf
  3. http://www.ogfj.com/articles/2011/10/usgs-estimates-shale.html
  4. http://www.rondauruguay.gub.uy/LinkClick.aspx?fileticket=pz2EJZoqvgA%3d&tabid=413&mid=777
  5. http://www.schuepbachenergy.com/
  6. http://petrelenergy.com/IRM/content/default.aspx
  7. http://www.petrelenergy.com/irm/PDF/1758_0/QuarterlyReport
  8. http://www.mvotma.gub.uy/ambiente-territorio-y-agua/gestiona/puesta-de-manifiestos/item/10008753-schupbach-energy-uruguay-s-r-l.html
  9. http://www.espectador.com/politica/331559/vazquez-y-cosse-confirman-que-no-habra-fracking-en-uruguay
  10. http://petrelenergy.com/irm/PDF/1759_0/Erratum
  11. http://www.busqueda.com.uy/nota/si-uruguay-encontrara-petroleo-para-explotar-hoy-no-habra-ganancias-hasta-dentro-de-15-o-20  
  12.  
  13.  
  14. Publicado en:  http://eltelescopio.com.uy/mentime-que-me-gusta/